
Por Fernando Velarde · Estratega inmobiliario, Situs Consultoría y Gestión
Hay meses que parecen un trimestre. Octubre de 2026 fue uno de ellos. En Tablero Inmobiliario conversamos con planificadores del Instituto Metropolitano de Planificación (IMP), economistas, desarrolladores, consultores y especialistas en crédito hipotecario. Cada uno miró una pieza distinta del tablero, pero todos describieron el mismo momento: un mercado que tiene que aprender a leer el clima, las tasas y los planos al mismo tiempo.
Un Niño que llegó antes y una economía que crece sin alcanzar
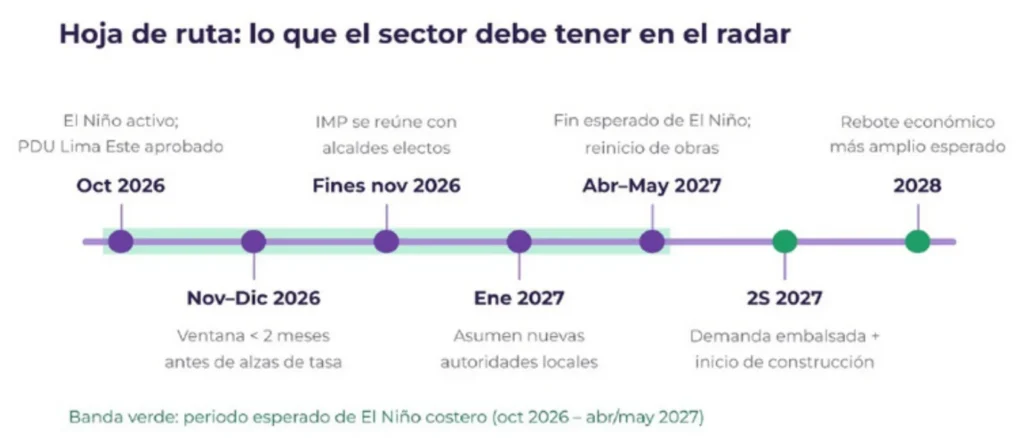
El Fenómeno El Niño, que se esperaba para noviembre, empezó en octubre y ya inunda buena parte del norte. Como explicó José Carlos Lumbreras, el clima no actúa solo: el petróleo WTI tocó los US$ 101 por barril y la Reserva Federal de Estados Unidos subió tasas y ratificó que no las bajará pronto. Con un PBI que crecería alrededor de 3.1% y una inflación cercana a 5%, el país no está creciendo en términos reales: se está encareciendo.
El Gobierno anunció una política contracíclica de S/ 18,000 millones en bonos, exoneraciones y obras. La medida está bien orientada, pero la preocupación está en la ejecución y en la ausencia de un plan de prevención y reconstrucción. Para el sector, la consecuencia práctica es concreta: no conviene iniciar obras antes de abril o mayo de 2027, cuando el concreto, el combustible y la mano de obra dejen de estar presionados y las carreteras vuelvan a operar con normalidad.
La buena noticia vino de Erick Delgado, que ya comercializó durante El Niño de 2017: la demanda no desaparece; hay que salir a buscarla. En Piura y Chiclayo el ritmo de ventas sigue creciendo, y su lectura es que las ventas continuarán mientras se posterga el inicio de construcción, para acelerarse juntas en el segundo semestre de 2027. En esta etapa funcionan mejor las ferias sectorizadas, cerca de donde vive el comprador, que los grandes eventos que obligan a cruzar la ciudad. A ello se sumará la reconstrucción, que moverá presupuesto, empleo y obras en las regiones afectadas.
La ventana de las tasas
Si hay una advertencia que se repitió en el mes, fue la de Martín Camacho. Las tasas hipotecarias siguen poco por encima de 7%, pero el mercado ya descuenta subidas escalonadas y la ventana para cerrar operaciones se estima en menos de dos meses. En el ciclo anterior, los créditos con subsidio llegaron a 10%, 12% y hasta 14%. La demanda no cae, pero cae la cantidad de compradores que califican: suben los meses de ahorro y baja la velocidad de venta.
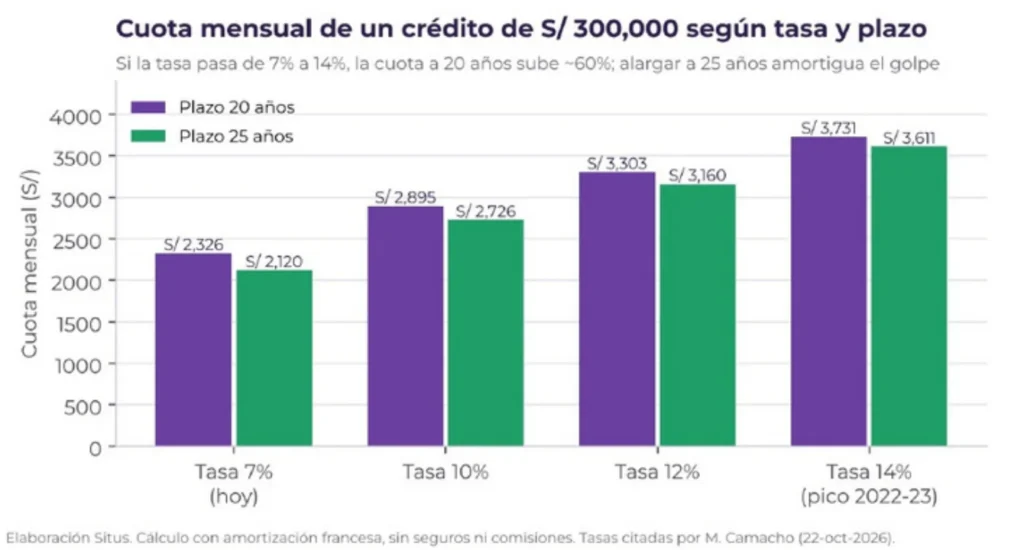
Las recomendaciones son tan simples como urgentes: comprar ahora, refinanciar créditos tomados al 10–11% (los créditos MiVivienda pueden trasladarse sin perder el bono después de cinco años), comparar tasas en el portal de la SBS y revisar las comisiones prohibidas. Y para los desarrolladores, una tarea de casa: el equipo que atiende en la sala de ventas tiene que saber explicar por qué un plazo de 25 años es una herramienta y no una condena.
“La demanda se mantiene, pero se reduce la cantidad de gente que califica.”
Fernando Velarde
Dos mercados que se separan
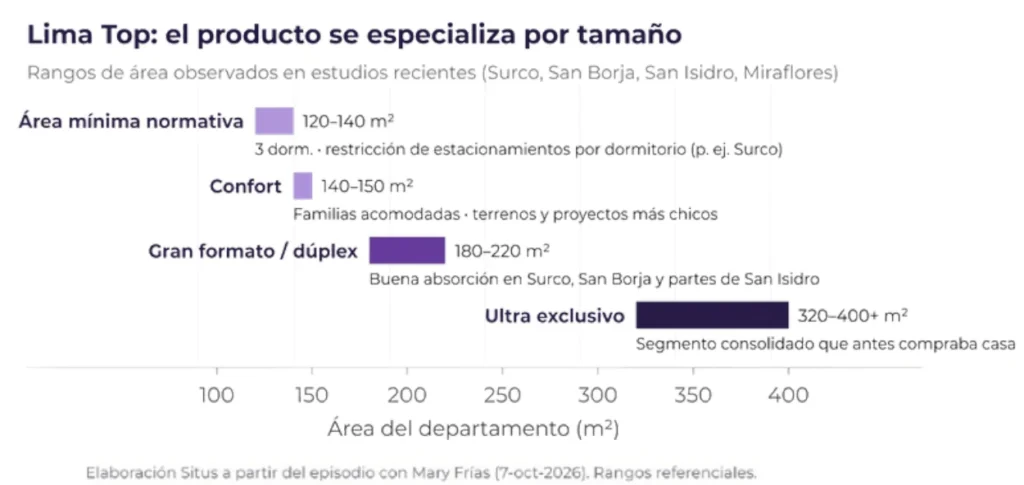
Mientras el crédito se ajusta, Lima Top registra velocidades de venta récord. Con Mary Frías revisamos sus motores: una balanza comercial histórica, metales caros, capital extranjero que llega a comprar y un segmento que adquirió vivienda hace diez años y hoy vuelve a comprar en zonas más consolidadas. Las restricciones de área mínima eliminaron los departamentos pequeños en varios distritos y empujaron al mercado a especializarse: unidades de 180 a 220 m² con buena absorción, dúplex que se venden más rápido que antes, townhouses de cuatro o cinco pisos y un nuevo formato que coloca la zona social en el último piso, junto a la terraza.
En el otro extremo, la vivienda social perdió terreno frente a la informalidad. Más del 90% de Techo Propio se vende hoy con crédito directo, sin usar el programa como estímulo; el mercado vertical formal representa apenas el 10–15% del total, y el Tramo 5 de MiVivienda no ha vuelto: solo se actualizó su precio para proyectos aprobados antes de 2026. La oportunidad masiva está en los lotes con habilitación formal. Y aparece un dolor nuevo: con los bancos más estrictos, el estacionamiento (más del 10% del ticket) queda fuera del crédito, mientras las motos se estacionan en la calle porque la norma no ha sincerado la micromovilidad.
Demanda no cubierta: donde la infraestructura ya llegó
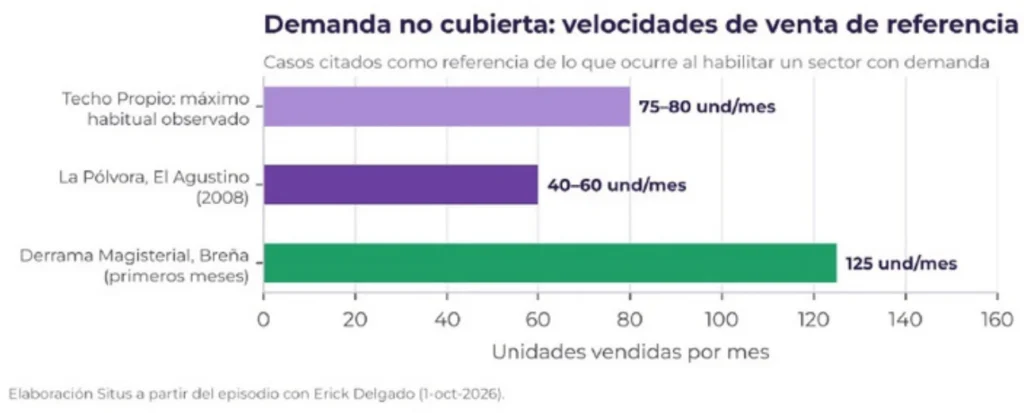
Que algunos distritos muestren precios promedio a la baja no significa que los precios caigan: la oferta se está desplazando hacia suelo más barato. Los ejes de la Colonial, la Argentina, Independencia y San Juan de Miraflores crecen alrededor de centros comerciales y paraderos. El caso más claro es Santa Clara: tren, empleo, comercio y colegios, con poca oferta. Un lanzamiento reciente logró 24 separaciones de 250 unidades el primer día. No es nuevo: en 2008 La Pólvora, en El Agustino, vendía entre 40 y 60 unidades al mes, y un proyecto de la Derrama Magisterial en Breña llegó a 125. Basta que exista la permisibilidad para que aparezca un proyecto y rompa el mercado.
Lima Este: el plan aprobado y su letra pequeña
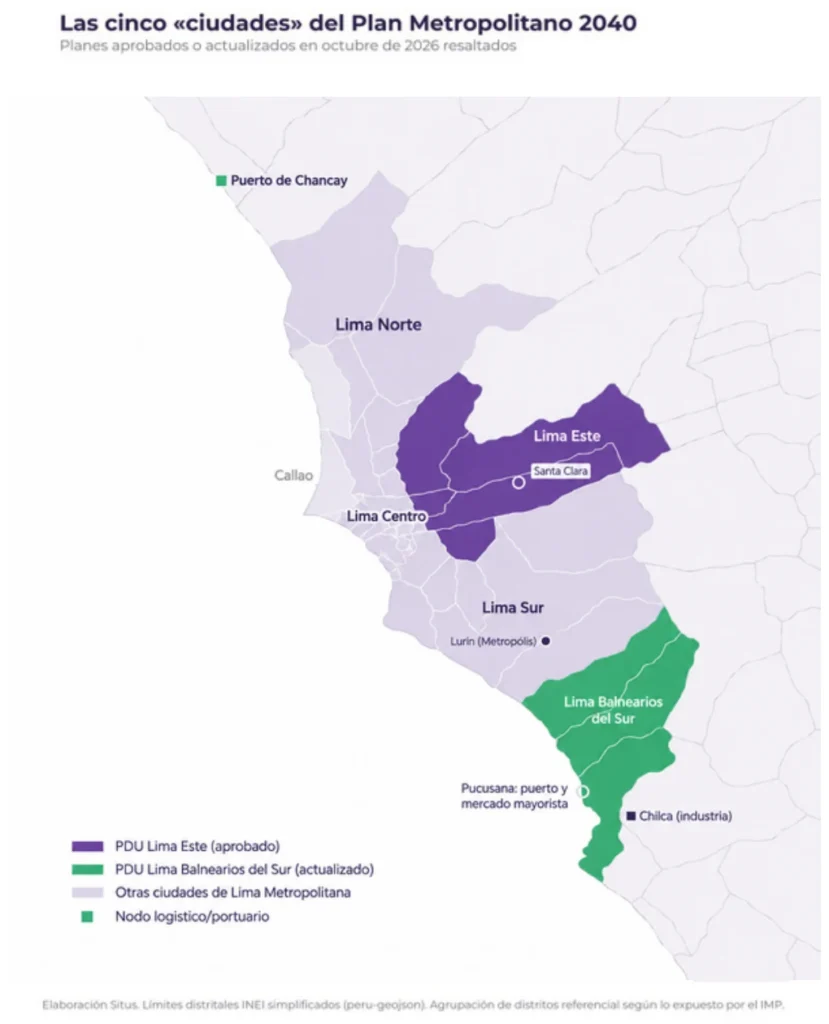
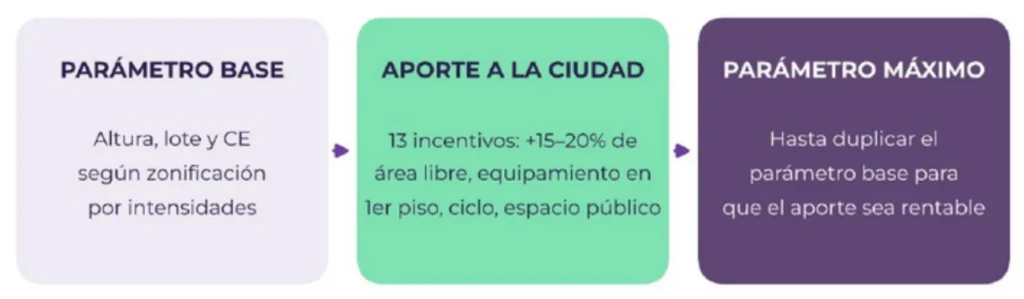
Julio Guerra, director de la Oficina General del Sistema Metropolitano de Planificación del IMP, explicó la lógica del PDU de Lima Este, que abarca Ate, Chaclacayo, El Agustino, La Molina, Lurigancho-Chosica, San Juan de Lurigancho y Santa Anita. Sus cinco desafíos son la ocupación de laderas, un río Rímac que le da la espalda a la ciudad, la salida de la industria, un territorio consolidado en un 70% con lotes de 120 a 240 m² y una vialidad insuficiente. La respuesta es densificar a cambio de ciudad: 13 incentivos que pueden duplicar el parámetro base si el proyecto deja más área libre, equipamiento, espacio público o facilidades para la bicicleta.
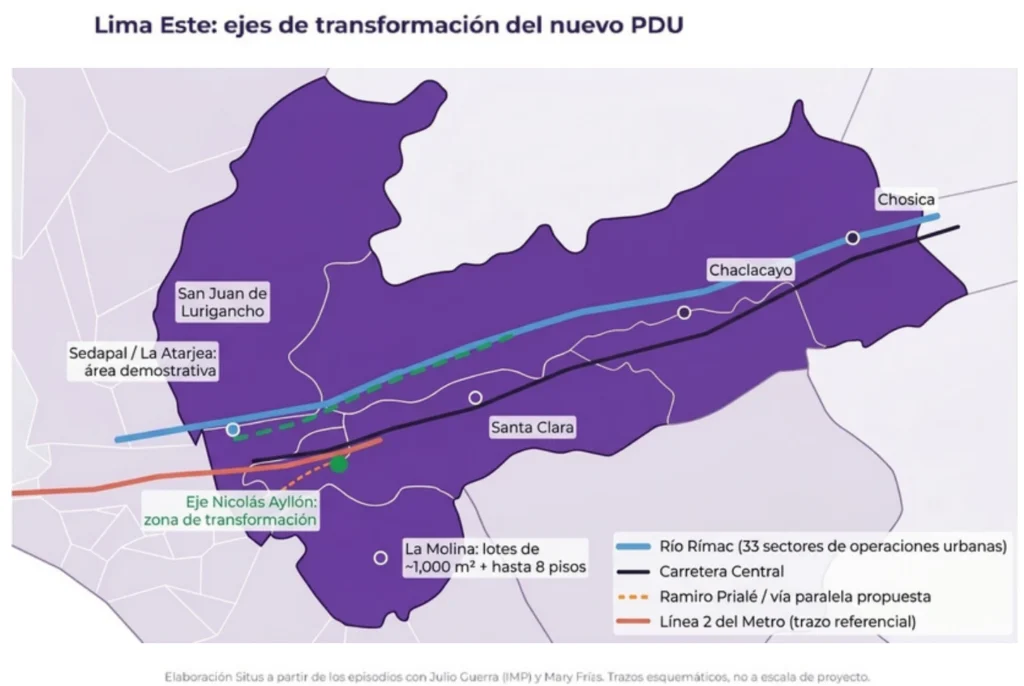
El plan propone además zonas de transformación en la avenida Nicolás Ayllón y la Carretera Central, una vía paralela a esta y 33 sectores de operaciones urbanas a lo largo del Rímac. La industria formal puede seguir operando hasta que su propietario decida reconvertirse, y el cambio se procesa en la actualización anual del plan. Recuperar el río, con reajuste de lotes y captura de plusvalías, puede convertir esa franja en una de las de mayor valor de suelo del este de Lima y financiar al mismo tiempo la defensa ribereña y el parque lineal.
Al revisar el reglamento con Mary Frías encontramos el punto débil: el coeficiente de edificación base es 1 y el incentivo permite hasta ocho pisos en lotes desde 360 m², pero con una densidad de 36 habitantes. Esa cuenta no cierra para un producto eficiente.
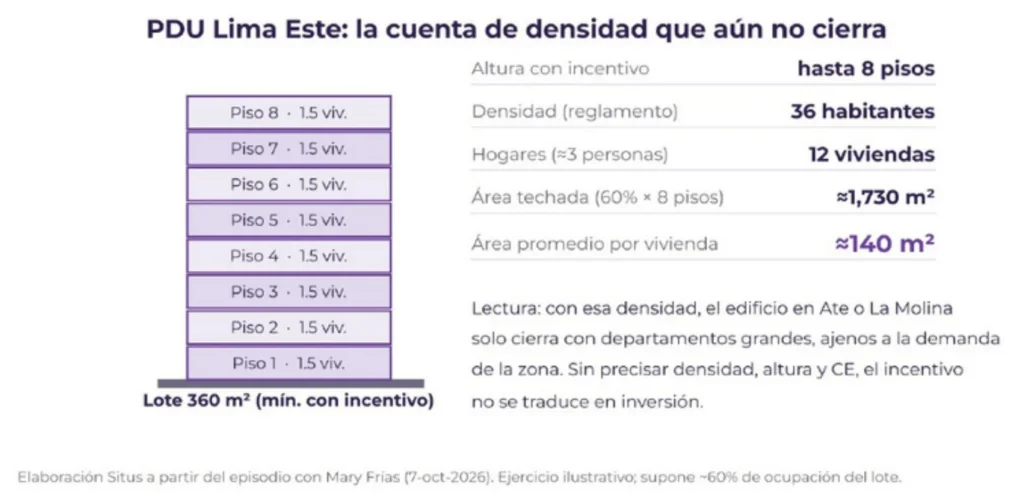
Lo mismo ocurre en La Molina, donde lotes de 1,000 m² podrían pasar de casas a edificios de ocho pisos sin parques ni redes preparadas. El potencial es enorme, entre la Javier Prado, Los Frutales y la Carretera Central, pero mientras la norma no esté clara, la inversión no llegará.
El sur se ordena antes de ocuparse
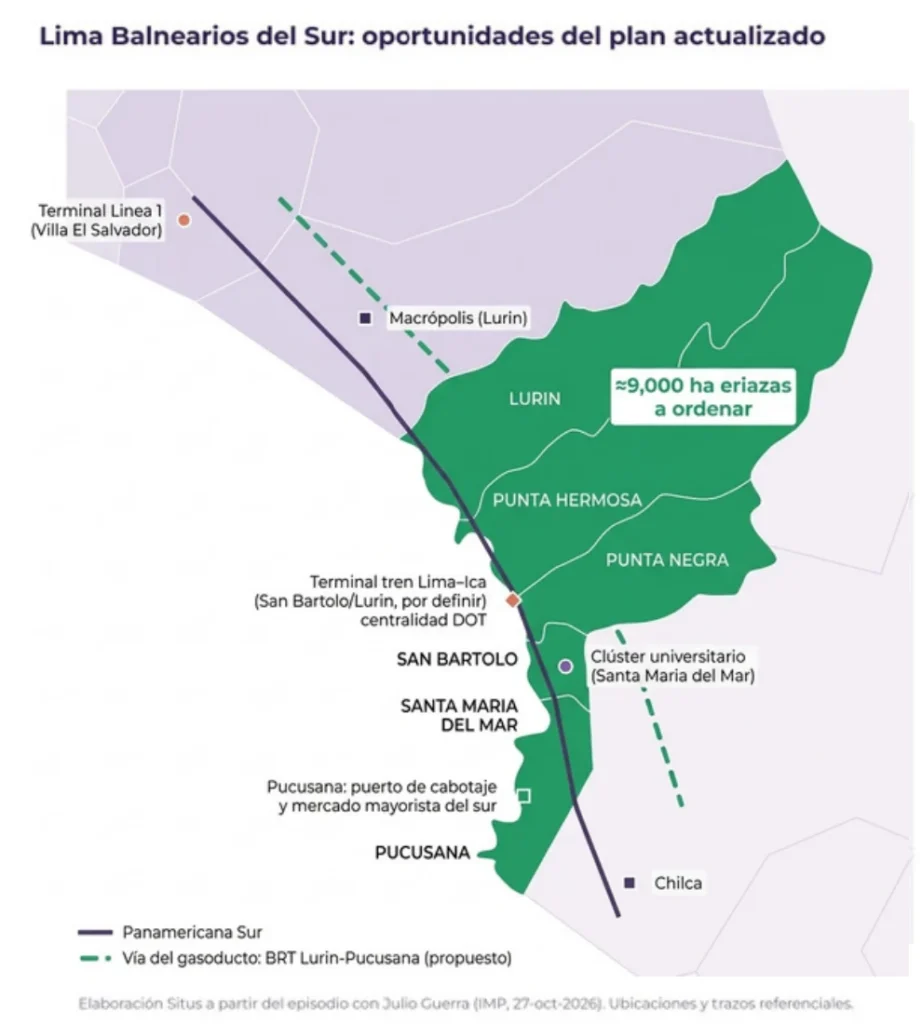
La actualización del plan de Lima Balnearios del Sur tiene una virtud poco común en nuestras ciudades: llega antes que la urbanización. Busca ordenar unas 9,000 hectáreas eriazas, casi nueve veces San Borja, con una estructura de oportunidades: el terminal del tren de cercanías Lima–Ica con una centralidad DOT, un puerto de cabotaje y un mercado mayorista en Pucusana, cuatro vías paralelas a la Panamericana (una con BRT sobre el derecho de vía del gasoducto) y un clúster universitario en Santa María del Mar. El agua sigue siendo el límite: hoy depende de la desalinización, y Sedapal proyecta ampliar la factibilidad en unos cinco años.
El verdadero cuello de botella
Marcela Durán, del Centro de Urbanismo, puso el marco más amplio. A cinco años de la Ley DUS, entre 90% y 95% de los instrumentos de planificación revisados requieren actualización; las zonas de reglamentación especial se están aplanando con parámetros genéricos, y la cartera de inversiones del Plan MET tomaría unos 200 años de ejecutarse con los montos actuales. Sin urbanistas formados ni carteras priorizadas y financiables, los planes se quedan en el papel. Por eso importa que el IMP se reúna a fines de noviembre con los alcaldes electos y capacite a los funcionarios municipales: un buen reglamento que nadie aplica no cambia la ciudad.
Qué hacer con todo esto
Octubre deja una hoja de ruta clara. En el corto plazo, cerrar operaciones y refinanciar antes de las alzas de tasas, y calendarizar obras alrededor de El Niño. En el mediano plazo, preparar productos y terrenos para el rebote del segundo semestre de 2027, en especial en los territorios donde la infraestructura ya llegó y la demanda espera. Y en todo momento, leer la norma con calculadora en mano: un incentivo solo funciona si es rentable.
Fernando Velarde es arquitecto y estratega inmobiliario, con más de 20 años en la evaluación y estructuración de proyectos. Dirige Situs Consultoría y Gestión y conduce Tablero Inmobiliario, canal para desarrolladores, inversionistas, brokers, agentes y autoridades del sector.
www.situs.pe · +51 950 220 329